Domain sarchem.de kaufen?
Wir ziehen mit dem Projekt
sarchem.de um.
Sind Sie am Kauf der Domain
sarchem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sarchem.de kaufen?
Wann verjährt die Zahlung der Kfz Steuer?
Die Verjährungsfrist für die Zahlung der Kfz-Steuer beträgt in der Regel vier Jahre. Das bedeutet, dass das Finanzamt innerhalb dieser Frist die Steuerforderung geltend machen kann. Nach Ablauf dieser Frist ist die Forderung verjährt und kann nicht mehr eingefordert werden. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es ist ratsam, sich bei Unklarheiten oder offenen Fragen an das Finanzamt zu wenden, um sicherzustellen, dass die Zahlung der Kfz-Steuer ordnungsgemäß erfolgt. **
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **


Ähnliche Suchbegriffe für Steuer-Zahlung
Top-Angebote
Produkte zum Begriff Steuer-Zahlung:
-
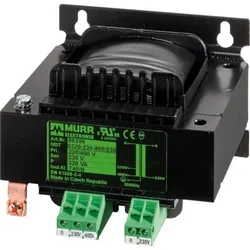
Murrelektronik Steuer-/Trenntransformator 86307Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=400 VSekundärspannung 1=230 VBemessungsscheinleistung=400 VABreite=120 mmHöhe=104,2 mmTiefe=122,4 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Reiheneinbau=nein129,62 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die häufigsten Methoden zur Analyse von Proben im Labor?
Die häufigsten Methoden zur Analyse von Proben im Labor sind die chromatographische Trennung, die spektroskopische Analyse und die mikroskopische Untersuchung. Chromatographie wird verwendet, um verschiedene Komponenten einer Probe zu trennen und zu identifizieren. Spektroskopie ermöglicht die Messung von Lichtabsorption oder -emission, um Informationen über die chemische Zusammensetzung einer Probe zu erhalten. Die mikroskopische Untersuchung ermöglicht die visuelle Analyse von Proben auf zellulärer oder subzellulärer Ebene. **
-
In welchen Fällen ist ein Unternehmen zur Zahlung von Gewerbesteuer verpflichtet und welche Faktoren bestimmen die Höhe der zu zahlenden Steuer?
Ein Unternehmen ist zur Zahlung von Gewerbesteuer verpflichtet, wenn es einen Gewerbebetrieb betreibt und somit gewerbliche Einkünfte erzielt. Die Höhe der zu zahlenden Steuer wird durch den Gewerbeertrag, den Gewerbesteuermessbetrag und den Hebesatz der jeweiligen Gemeinde bestimmt. Weitere Faktoren wie Freibeträge, Hinzurechnungen und Kürzungen können ebenfalls die Höhe der Gewerbesteuer beeinflussen. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **

Welche Verfahren können in einem Labor zur Analyse von Proben eingesetzt werden?
In einem Labor können verschiedene Verfahren wie chromatographische, spektroskopische und mikroskopische Analysen eingesetzt werden. Diese Verfahren ermöglichen die Identifizierung und Quantifizierung von Substanzen in Proben. Je nach Art der Probe und der Fragestellung können unterschiedliche Analysemethoden kombiniert werden. **
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **
Top-Angebote
Produkte zum Begriff Steuer-Zahlung:
-
Wann verjährt die Zahlung der Kfz Steuer?
Die Verjährungsfrist für die Zahlung der Kfz-Steuer beträgt in der Regel vier Jahre. Das bedeutet, dass das Finanzamt innerhalb dieser Frist die Steuerforderung geltend machen kann. Nach Ablauf dieser Frist ist die Forderung verjährt und kann nicht mehr eingefordert werden. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es ist ratsam, sich bei Unklarheiten oder offenen Fragen an das Finanzamt zu wenden, um sicherzustellen, dass die Zahlung der Kfz-Steuer ordnungsgemäß erfolgt. **
-
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
-
Was sind die häufigsten Methoden zur Analyse von Proben im Labor?
Die häufigsten Methoden zur Analyse von Proben im Labor sind die chromatographische Trennung, die spektroskopische Analyse und die mikroskopische Untersuchung. Chromatographie wird verwendet, um verschiedene Komponenten einer Probe zu trennen und zu identifizieren. Spektroskopie ermöglicht die Messung von Lichtabsorption oder -emission, um Informationen über die chemische Zusammensetzung einer Probe zu erhalten. Die mikroskopische Untersuchung ermöglicht die visuelle Analyse von Proben auf zellulärer oder subzellulärer Ebene. **
-
In welchen Fällen ist ein Unternehmen zur Zahlung von Gewerbesteuer verpflichtet und welche Faktoren bestimmen die Höhe der zu zahlenden Steuer?
Ein Unternehmen ist zur Zahlung von Gewerbesteuer verpflichtet, wenn es einen Gewerbebetrieb betreibt und somit gewerbliche Einkünfte erzielt. Die Höhe der zu zahlenden Steuer wird durch den Gewerbeertrag, den Gewerbesteuermessbetrag und den Hebesatz der jeweiligen Gemeinde bestimmt. Weitere Faktoren wie Freibeträge, Hinzurechnungen und Kürzungen können ebenfalls die Höhe der Gewerbesteuer beeinflussen. **
Ähnliche Suchbegriffe für Steuer-Zahlung
-
Murrelektronik Steuer-/Trenntransformator 86307Ausgeführt als Sicherheits-Transformator=neinAusgeführt als Trenn-Transformator=jaAusgeführt als Spar-Transformator=neinPrimärspannung 1=400 VSekundärspannung 1=230 VBemessungsscheinleistung=400 VABreite=120 mmHöhe=104,2 mmTiefe=122,4 mmSchutzart (IP)=IP20Ringkern=neinGeeignet für Reiheneinbau=nein129,62 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **
-
Welche Verfahren können in einem Labor zur Analyse von Proben eingesetzt werden?
In einem Labor können verschiedene Verfahren wie chromatographische, spektroskopische und mikroskopische Analysen eingesetzt werden. Diese Verfahren ermöglichen die Identifizierung und Quantifizierung von Substanzen in Proben. Je nach Art der Probe und der Fragestellung können unterschiedliche Analysemethoden kombiniert werden. **
-
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.